

Почти треть микрокредитов, выданных казахстанским индивидуальным предпринимателям, имеют просрочку.
Как сообщает портал wfin.kz,рынок микрокредитования Казахстана сохраняет высокий уровень просроченной задолженности, несмотря на сокращение объёма займов с просрочкой более 90 дней. Особенно заметно ухудшается ситуация по кредитам индивидуальным предпринимателям, а у отдельных микрофинансовых организаций (МФО) доля длительной просрочки достигает критических значений. При этом проблемы сектора не ограничиваются невозвратом кредитов: нарушения прав заёмщиков приводят МФО к лишению лицензий, а деятельность некоторых участников рынка становится предметом уголовных расследований,данные предоставил портал finprom.kz.
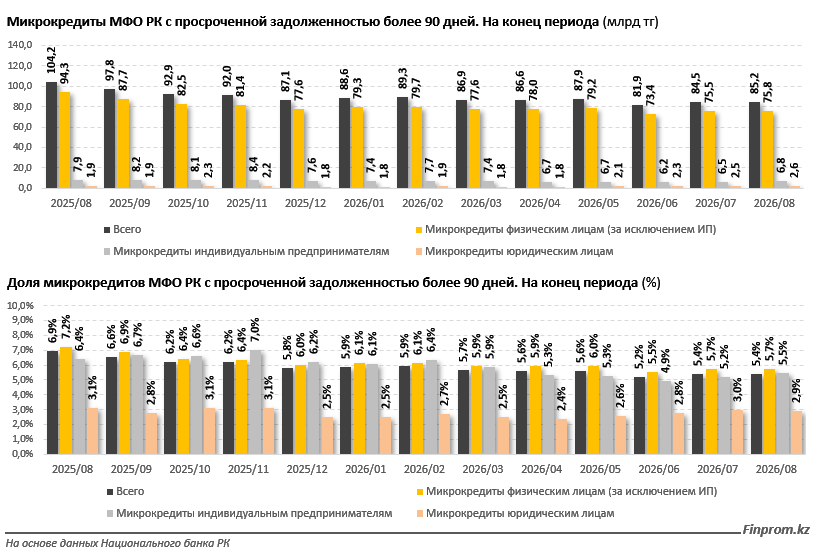
На конец августа 2026-го совокупный портфель микрокредитов МФО РК составил 1,6 трлн тг, увеличившись на 4,9% по сравнению с аналогичным периодом прошлого года (1,5 трлн тг). Основная часть пришлась на физических лиц без учёта ИП: 1,3 трлн тг, или 84,3% совокупного портфеля. За год объём таких микрокредитов вырос лишь на 1,2%. Микрокредиты индивидуальным предпринимателям также оставались относительно стабильными: 124 млрд тг. В то же время портфель кредитов юридическим лицам увеличился почти в полтора раза, до 88,1 млрд тг.
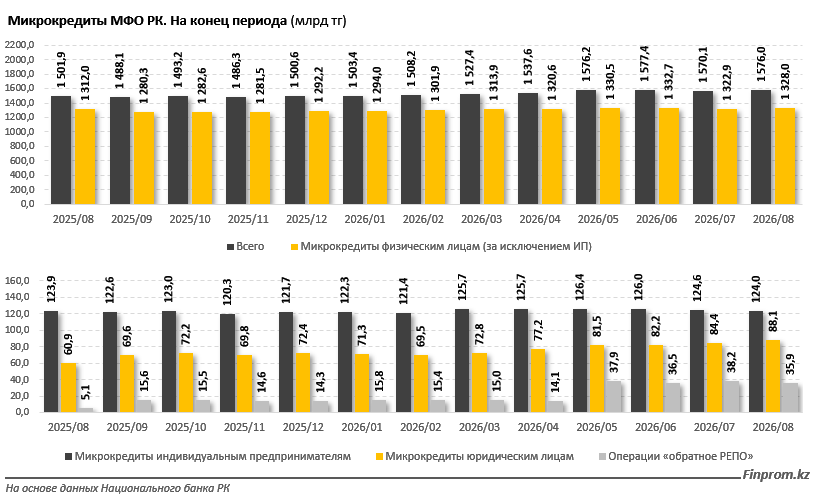
На фоне умеренного роста кредитного портфеля объём микрокредитов с просроченной задолженностью на конец августа 2026-го составил 358,1 млрд тг — на 3% больше, чем годом ранее (347,5 млрд тг). При этом после сокращения до 313,3 млрд тг в декабре 2025-го показатель вновь начал расти и к июню текущего года достиг 368 млрд тг.
Основная сумма микрокредитов с просроченной задолженностью пришлась на физических лиц без учёта ИП: 310,5 млрд тг, или 86,7% общего объёма. При этом за год показатель сократился на 2,8%. Совершенно иная динамика наблюдалась в сегментах бизнеса. У индивидуальных предпринимателей объём таких микрокредитов увеличился сразу на 64,8%, до 38,4 млрд тг, у юридических лиц — на 85,4%, до 9,2 млрд тг. Таким образом, именно бизнес стал основным источником прироста просроченной задолженности, несмотря на значительно меньшие объёмы кредитования по сравнению с населением.
Доля микрокредитов с просроченной задолженностью в совокупном портфеле МФО РК на конец августа 2026 года составила 22,7%, против 23,1% годом ранее. Иными словами, более чем каждый пятый теңге кредитного портфеля приходился на займы с нарушенными сроками погашения. В декабре прошлого года показатель уменьшился до 20,9%, однако в течение 2026-го вновь превысил 23%. При этом даже сокращение доли просрочки относительно прошлого года не свидетельствует о существенном улучшении платёжной дисциплины: в денежном выражении объём таких микрокредитов, напротив, увеличился.
Наиболее неблагоприятная ситуация с просроченной задолженностью сложилась среди индивидуальных предпринимателей. Доля микрокредитов с просрочкой в этом сегменте за год выросла с 18,8% до 31%. Таким образом, почти треть кредитного портфеля ИП в МФО РК пришлась на займы с нарушенными сроками погашения. Для сравнения: среди физических лиц показатель составлял 23,4%, среди юридических лиц — 10,5%. При этом столь резкое увеличение доли просрочки происходило на фоне практически неизменного объёма кредитования ИП, что делает ухудшение качества их кредитного портфеля особенно заметным.
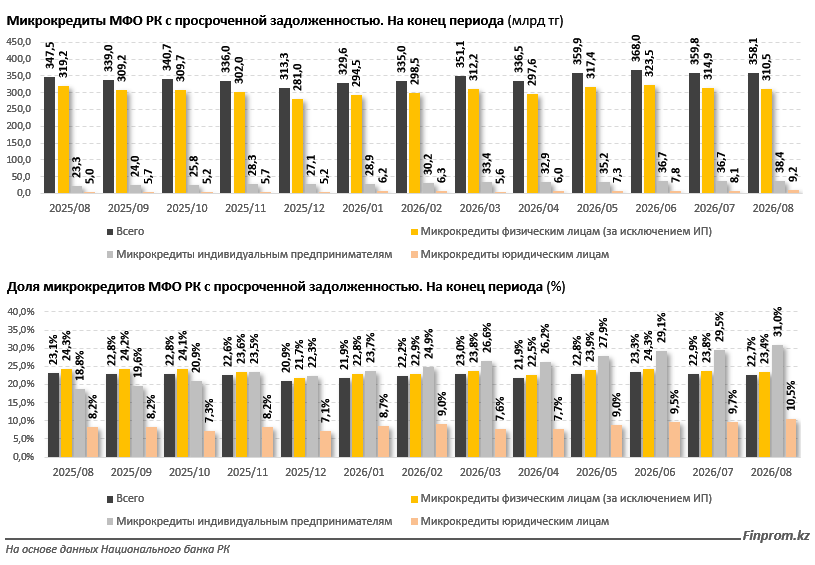
Иная динамика наблюдалась в сегменте микрокредитов с просроченной задолженностью более 90 дней (NPL 90+). К концу августа 2026-го их объём составил 85,2 млрд тг, сократившись на 18,2% по сравнению с аналогичным периодом прошлого года (104,2 млрд тг). Основное уменьшение пришлось на физических лиц, у которых сумма таких микрокредитов сократилась с 94,3 млрд до 75,8 млрд тг. Среди ИП показатель уменьшился с 7,9 млрд до 6,8 млрд тг, тогда как у юридических лиц доля NPL 90+, напротив, увеличилась с 1,9 млрд до 2,6 млрд тг.
Сокращение микрокредитов с просроченной задолженностью более 90 дней отразилось и на их доле в кредитном портфеле МФО РК. За год удельный вес NPL 90+ уменьшился с 6,9% до 5,4%, достигнув в июне 2026-го минимального значения в 5,2%. Среди физических лиц доля таких микрокредитов сократилась с 7,2% до 5,7%, среди ИП — с 6,4% до 5,5%, а среди юридических лиц — с 3,1% до 2,9%. Однако улучшение этого показателя пока не сопровождается столь же заметным уменьшением общей просрочки. Это означает, что сокращение наиболее длительной задолженности не устраняет проблему несвоевременного погашения микрокредитов в целом.
На этом фоне регулятор ужесточает требования к качеству кредитных портфелей МФО РК. С начала 2026 года допустимая доля микрокредитов с просроченной задолженностью более 90 дней ограничена 10% в соответствии с установленной методикой расчёта. Ранее норматив составлял 20%, а с ноября 2025-го был снижен до 15%. Такие меры должны сдерживать накопление проблемных займов и стимулировать МФО внимательнее оценивать риски кредитования. Однако относительно благополучные средние показатели сектора не отражают положения отдельных организаций, у которых доля длительной просрочки остаётся значительно больше.
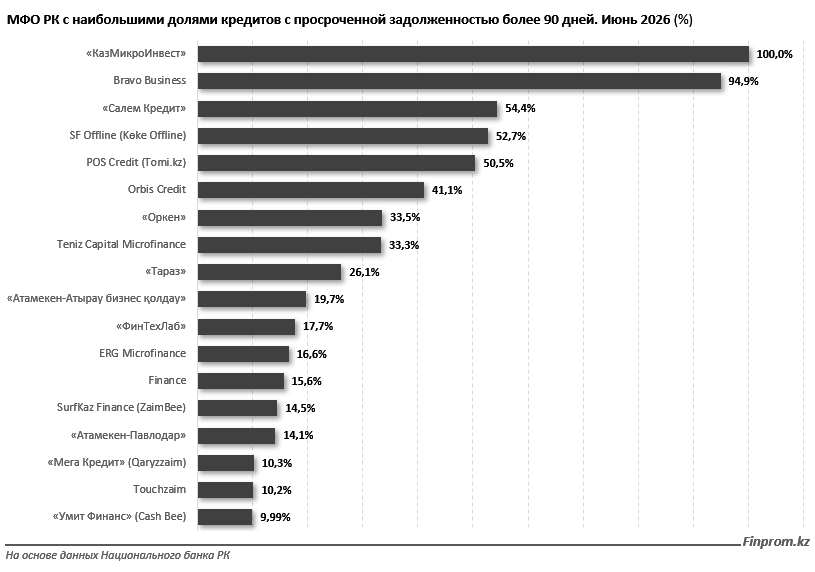
Так, по итогам июня 2026 года у отдельных МФО РК доля микрокредитов с просроченной задолженностью более 90 дней многократно превышала среднерыночный уровень. Наибольший показатель был зафиксирован у «КазМикроИнвест»: 100%. Следом располагались Bravo Business (94,9%), «Салем Кредит» (54,4%), SF Offline (52,7%) и POS Credit (50,5%). У Orbis Credit доля таких микрокредитов составляла 41,1%, у «Оркен» — 33,5%, у Teniz Capital Microfinance — 33,3%. Таким образом, у ряда участников рынка проблемной оказалась значительная часть кредитного портфеля, а в отдельных случаях — практически весь его объём.
Повышенные показатели наблюдались и у других МФО. В частности, доля NPL 90+ у «Тараз» составляла 26,1%, у «Атамекен-Атырау бизнес қолдау» — 19,7%, у «ФинТехЛаб» — 17,7%, у ERG Microfinance — 16,6%, у Finance — 15,6%. Ещё у нескольких МФО показатель находился в пределах 10%–15%. Примечательно, что среди организаций с заметной долей проблемных займов были и участники рынка, впоследствии потерявшие лицензии — SurfKaz Finance (14,5%) и «Умит Финанс» (9,99%). Однако причины лишения лицензий не сводились к показателям просроченной задолженности: регулятор выявил систематические нарушения законодательства, затрагивающие права заёмщиков.
На фоне ужесточения регулирования усиливаются и меры в отношении участников микрофинансового рынка, нарушающих законодательство. Так, 23 октября 2026 года Агентство РК по регулированию и развитию финансового рынка лишило лицензий сразу семь организаций: MaxMoney, Microfinance Systems, SurfKaz Finance, MFO № 1, «Умит Финанс», «Вивус» и EL QAZYNA. Основанием стали выявленные в ходе проверок систематические нарушения законодательства, затронувшие права потребителей финансовых услуг. При этом лишение МФО лицензии не освобождает заёмщиков от обязанности погашать ранее полученные микрокредиты.
Совокупный кредитный портфель упомянутых семи организаций по состоянию на июнь 2026 года составлял 17,6 млрд тг. Наибольший объём приходился на MFO № 1: 9,6 млрд тг, или более половины общей суммы. Примечательно, что эта организация занимала 21-е место среди 213 МФО РК по размеру кредитного портфеля, а доля микрокредитов с просроченной задолженностью более 90 дней у нее составляла всего 2%. У остальных лишённых лицензий участников рынка удельный вес NPL 90+ существенно различался: от 0,9% у Microfinance Systems до 14,5% у SurfKaz Finance. Таким образом, даже относительно небольшая доля проблемных кредитов не гарантирует соблюдения МФО законодательства и прав заёмщиков, а оценивать надёжность кредитора исключительно по показателю просрочки было бы ошибочно.
Отдельного внимания заслуживает расследование в отношении МФО «Экспресс Займ», кредитный портфель которой в июне 2026 года составлял 2,5 млрд тг, а доля NPL 90+ — 6,7%. В октябре Агентство РК по финансовому мониторингу сообщило о предполагаемой мошеннической схеме, связанной с навязыванием заёмщикам платных консультационных услуг. По версии следствия, соответствующие платежи включались в сумму основного долга, а при продлении микрокредитов начислялись повторно. Речь шла о 43 тыс. клиентов и более чем 181 тыс. договоров. Позднее владельца сети объявили в розыск. При этом расследование продолжается, а сама компания заявляла, что опубликованная информация отражает предварительную позицию следствия.
Риски для заёмщиков не ограничиваются деятельностью лицензированных МФО. В частности, в Алматы расследуется дело о предполагаемом мошенничестве при выдаче микрозаймов в криптовалюте через интернет-ресурс Alemcredit.com. По версии следствия, клиентам перечисляли суммы меньше обещанных, удерживая не раскрытые заранее комиссии, а полную стоимость займа до заключения договора не сообщали. Подобные схемы могут приводить к тому, что заёмщики принимают финансовые обязательства, не располагая полной информацией об их реальной стоимости.
Ситуация на рынке микрокредитования показывает, что сокращение доли длительной просрочки само по себе ещё не означает уменьшения долговых рисков. Не менее важно то, на каких условиях выдаются займы, насколько тщательно кредиторы оценивают возможности клиентов и соблюдают их права. Без решения этих вопросов ужесточение нормативов может улучшить отдельные показатели отчётности, но не обеспечить реального повышения качества микрокредитования и защиты заёмщиков.
Источник wfin.kz